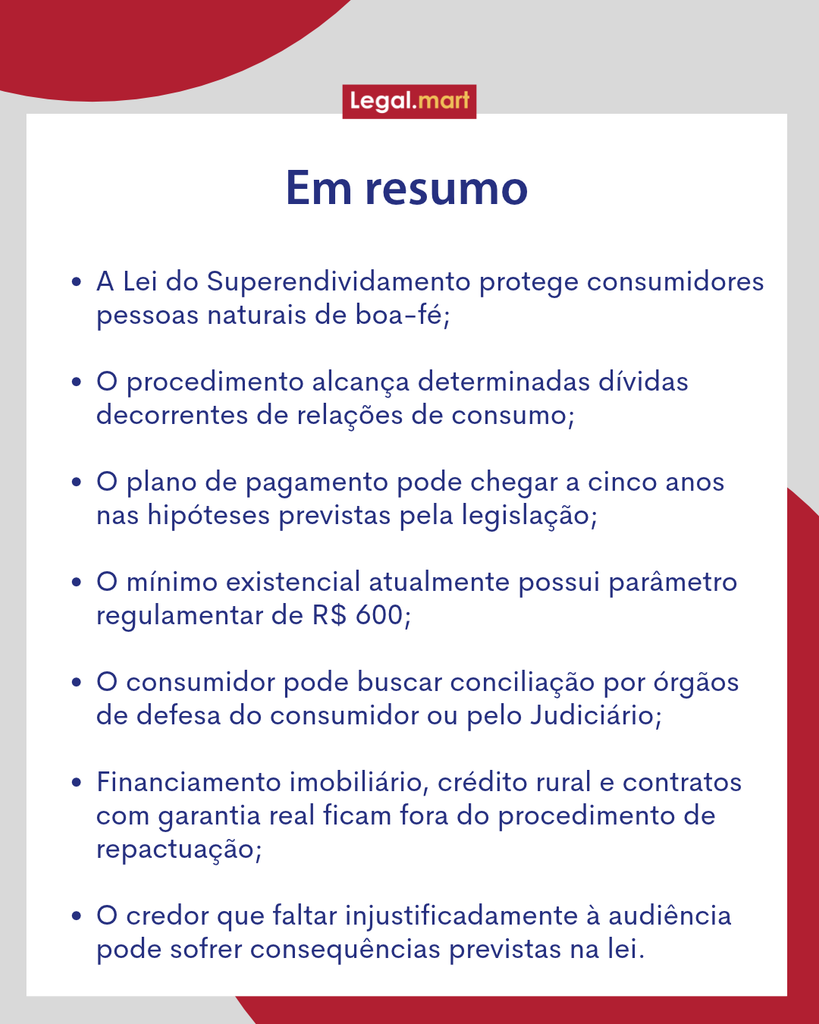
A Lei do Superendividamento permite que consumidores pessoas naturais, de boa-fé, que não conseguem pagar suas dívidas de consumo sem comprometer despesas básicas busquem a repactuação dos débitos abrangidos pela legislação. O procedimento pode resultar em um plano de pagamento de até cinco anos, com preservação do mínimo existencial.
Perder o controle das contas não significa necessariamente que o consumidor simplesmente “gastou demais”.
Desemprego, redução da renda, problemas familiares, juros elevados, uso sucessivo de crédito e acúmulo de empréstimos e cartões podem criar uma situação em que pagar uma dívida passa a significar deixar de pagar alimentação, moradia, água, energia ou outras despesas essenciais.
Foi para prevenir e tratar situações como essa que a Lei nº 14.181/2021 alterou o Código de Defesa do Consumidor e criou regras específicas para o chamado superendividamento.
O problema ganhou ainda mais relevância em 2026. Dados da Serasa indicaram 83,9 milhões de consumidores inadimplentes em agosto, maior número registrado na série histórica até aquele momento.
Em outubro, o Instituto de Defesa de Consumidores (Idec) também apresentou uma proposta de criação da Autoridade Brasileira de Proteção Financeira do Consumidor, com o objetivo de integrar informações e fortalecer a fiscalização do mercado financeiro.
Mas o que a Lei do Superendividamento já permite fazer hoje?
Seu nome foi negativado indevidamente?
Cobranças indevidas ou inclusão injusta no SPC/Serasa geram direito à exclusão do registro e indenização. Descubra seus direitos e saiba como limpar seu nome sem custos iniciais.
O que é superendividamento segundo a Lei do Superendividamento?
Definição: superendividamento é a impossibilidade manifesta de uma pessoa natural de boa-fé pagar todas as suas dívidas de consumo, atuais e futuras, sem comprometer o seu mínimo existencial.
A definição está no artigo 54-A do Código de Defesa do Consumidor, incluído pela Lei nº 14.181/2021.
Isso significa que estar com uma conta atrasada ou com o nome negativado não é suficiente, por si só, para caracterizar o superendividamento.
É necessário analisar a situação financeira do consumidor como um todo.
O ponto central é verificar se o pagamento das dívidas impede que a pessoa mantenha recursos suficientes para necessidades básicas.
A legislação também exige boa-fé. Por isso, o regime de proteção não foi criado para beneficiar quem contraiu dívidas de maneira fraudulenta ou já com a intenção de não pagar.
Por que o superendividamento voltou ao centro das discussões em 2026?
O número de brasileiros com dívidas em atraso atingiu um patamar histórico.
Segundo o Mapa da Inadimplência da Serasa, 83,9 milhões de consumidores estavam inadimplentes em agosto de 2026.
O cenário ajuda a explicar por que a proteção financeira do consumidor voltou ao debate público.
Em outubro de 2026, o Idec apresentou proposta para criação de uma Autoridade Brasileira de Proteção Financeira do Consumidor.
Segundo o instituto, a proposta pretende integrar informações e ampliar o acompanhamento das práticas das instituições financeiras. O modelo ainda deverá ser debatido e, de acordo com o Idec, a intenção é levar a discussão à sociedade e ao Congresso.
A proposta não altera, neste momento, as regras da Lei do Superendividamento.
Para o consumidor que já enfrenta dificuldades para pagar suas contas, portanto, o principal instrumento jurídico continua sendo o sistema criado pela Lei nº 14.181/2021.
Quais dívidas entram na Lei do Superendividamento?
A legislação alcança compromissos financeiros decorrentes de relações de consumo.
| Podem ser abrangidas | Ficam fora do procedimento de repactuação |
|---|---|
| Empréstimos pessoais | Financiamento imobiliário |
| Dívidas de cartão de crédito | Crédito rural |
| Cheque especial | Contratos de crédito com garantia real |
| Compras parceladas e crediário | Dívidas contraídas fraudulentamente |
| Determinados contratos de crédito | Dívidas assumidas de má-fé |
| Serviços de prestação continuada | Contratos celebrados deliberadamente sem intenção de pagar |
| Contas decorrentes de relações de consumo | Produtos e serviços de luxo de alto valor, nas hipóteses previstas pela legislação |
Por isso, a análise do tipo de dívida é indispensável antes de solicitar a repactuação.
Uma pessoa pode ter, ao mesmo tempo, débitos que podem participar do procedimento e outros que permanecem fora dele.
O que é o mínimo existencial e quanto vale atualmente?
O mínimo existencial é a parcela da renda que deve permanecer disponível para garantir as necessidades básicas do consumidor.
Atualmente, o valor de referência estabelecido pela regulamentação federal é de R$ 600 mensais.
Esse número não representa necessariamente todas as despesas reais de uma família. Trata-se do parâmetro regulamentar utilizado no tratamento do superendividamento.
Em abril de 2026, o Supremo Tribunal Federal analisou o tema no julgamento conjunto das ADPFs 1.005, 1.006 e 1.097.
O STF considerou constitucional a existência de um parâmetro quantitativo definido por regulamentação, mas determinou que o Conselho Monetário Nacional realize avaliações periódicas para verificar a necessidade de atualização ou manutenção desse valor.
O Tribunal também decidiu que as parcelas de crédito consignado não podem simplesmente ser excluídas da análise do comprometimento do mínimo existencial.
Por isso, esse é um ponto que merece acompanhamento: o parâmetro de R$ 600 pode ser revisto futuramente.
Como pedir a repactuação das dívidas?
O processo começa pela identificação da situação de superendividamento e pela organização das informações financeiras do consumidor.
1. Liste todas as suas dívidas
Faça uma relação com:
- nome de cada credor;
- valor aproximado da dívida;
- número de parcelas;
- juros cobrados;
- parcelas atrasadas;
- contratos existentes.
Também é importante separar as dívidas de consumo daquelas que não podem integrar o procedimento.
2. Organize sua renda e suas despesas essenciais
Separe documentos que demonstrem:
- salário ou outras fontes de renda;
- despesas de moradia;
- alimentação;
- energia;
- água;
- saúde;
- transporte;
- outras despesas indispensáveis.
Essas informações ajudam a demonstrar quanto da renda pode efetivamente ser destinado ao pagamento das dívidas sem comprometer a subsistência.
3. Procure um órgão de defesa do consumidor ou o Judiciário
A legislação permite a realização da fase conciliatória por órgãos públicos integrantes do Sistema Nacional de Defesa do Consumidor.
Na prática, o consumidor pode verificar a existência de atendimento relacionado ao superendividamento no Procon de sua região, em núcleos de conciliação ou recorrer ao Judiciário.
Os procedimentos disponíveis podem variar conforme o estado ou município.
4. É realizada uma tentativa de conciliação com os credores
O objetivo é reunir os credores abrangidos pelo procedimento para discutir um plano de pagamento compatível com a capacidade financeira do consumidor.
No processo judicial previsto pelo Código de Defesa do Consumidor, o consumidor pode apresentar uma proposta com prazo de pagamento de até cinco anos, preservando o mínimo existencial.
5. O plano pode ser homologado
Se houver acordo, o plano poderá estabelecer condições para facilitar o pagamento das dívidas.
Dependendo da negociação, podem existir medidas como ampliação de prazos ou redução de encargos.
A homologação judicial do acordo gera um título com força executiva e coisa julgada.
6. E se não houver acordo?
Quando a conciliação não funciona em relação a determinados credores, o consumidor pode solicitar a abertura da fase judicial prevista no artigo 104-B do Código de Defesa do Consumidor.
Nesse caso, poderá ser elaborado um plano judicial compulsório para as dívidas remanescentes abrangidas pela legislação.
Esse plano deve assegurar ao credor, no mínimo, o principal devido corrigido monetariamente e prever a liquidação da dívida dentro das condições estabelecidas pela lei.
A primeira parcela do plano judicial compulsório pode vencer em até 180 dias após sua homologação, e a legislação prevê prazo máximo de cinco anos para sua liquidação.
Teve o nome sujo por uma conta que já pagou ou não reconhece?
A inscrição indevida nos órgãos de proteção ao crédito pode dar direito à retirada imediata do seu CPF dos cadastros e a uma compensação financeira. Analise o seu caso sem qualquer compromisso.
O que acontece se o credor faltar à audiência?
A ausência injustificada do credor à audiência de conciliação pode gerar consequências previstas expressamente no Código de Defesa do Consumidor.
Se o credor ou seu representante com poderes para negociar não comparecer injustificadamente, poderá ocorrer:
- suspensão da exigibilidade do débito;
- interrupção dos encargos de mora;
- sujeição ao plano quando o valor devido for certo e conhecido;
- pagamento do credor ausente somente depois dos credores que participaram da audiência.
A regra busca incentivar a participação efetiva dos credores na tentativa de conciliação.
Quais direitos o consumidor tem antes de contratar crédito?
A Lei do Superendividamento também procura evitar que novas situações de endividamento excessivo sejam criadas.
Por isso, as empresas que oferecem crédito ou vendas a prazo devem fornecer informações claras antes da contratação.
Entre elas estão:
- custo efetivo total da operação;
- taxa efetiva mensal de juros;
- juros de mora;
- encargos previstos em caso de atraso;
- valor das prestações;
- prazo de validade da oferta;
- identificação e endereço do fornecedor;
- direito à liquidação antecipada da dívida.
A oferta de crédito também deve ter prazo de validade de, no mínimo, dois dias.
Essas informações permitem que o consumidor compare propostas e compreenda o custo real da contratação antes de assumir a dívida.
Quando vale procurar orientação jurídica?
Nem toda situação de dívida exige imediatamente uma ação judicial.
Em muitos casos, a negociação direta ou a conciliação administrativa pode resolver o problema.
A orientação jurídica pode ser especialmente importante quando:
- vários credores estão envolvidos;
- não há acordo na fase de conciliação;
- é necessário iniciar o processo judicial de superendividamento;
- existe dúvida sobre quais dívidas podem integrar o plano;
- há cobrança que o consumidor considera indevida;
- existem ações judiciais relacionadas às dívidas;
- o consumidor precisa avaliar os efeitos jurídicos de uma proposta de acordo.
Cada situação deve ser analisada individualmente.
Perguntas frequentes
Quem tem empresa pode usar a Lei do Superendividamento?
A proteção específica da Lei do Superendividamento é destinada ao consumidor pessoa natural.
O procedimento dos artigos 104-A e seguintes do Código de Defesa do Consumidor não funciona como uma recuperação judicial de empresas.
A análise, portanto, deve considerar as dívidas pessoais decorrentes de relações de consumo.
Preciso de advogado para procurar o Procon?
Não é obrigatório ter advogado para buscar orientação ou participar de uma tentativa administrativa de conciliação no Procon.
Caso o problema avance para um processo judicial, entretanto, pode ser necessária representação jurídica de acordo com a via utilizada e com as regras processuais aplicáveis.
Financiamento da casa pode entrar no plano de superendividamento?
Não. Os financiamentos imobiliários estão expressamente excluídos do processo de repactuação previsto pela Lei do Superendividamento.
Também ficam fora os contratos de crédito com garantia real e o crédito rural.
Posso pedir uma nova repactuação depois de terminar o plano?
Sim, mas um novo pedido pela mesma sistemática só poderá ser apresentado depois de dois anos contados da liquidação das obrigações do plano homologado.
A regra está prevista no artigo 104-A, § 5º, do Código de Defesa do Consumidor.
O empréstimo consignado conta no cálculo do mínimo existencial?
Sim. Em abril de 2026, o STF decidiu que as parcelas do crédito consignado não podem ser excluídas do cálculo utilizado para verificar a preservação do mínimo existencial.
A decisão foi tomada no julgamento conjunto das ADPFs 1.005, 1.006 e 1.097.
Está difícil organizar suas dívidas?
Entender quais débitos podem ser negociados e quais direitos se aplicam ao seu caso é o primeiro passo para reorganizar a vida financeira.
O superendividamento pode gerar diferentes consequências para o consumidor. E, mesmo depois de pagar ou regularizar determinadas dívidas, pode acontecer de a negativação continuar registrada de forma indevida.
Ficou com dúvida sobre o seu caso? A Legalmart explica seus direitos e pode conectar você a um advogado parceiro.
Se suas contas já estão em dia, mas seu nome continua negativado, conheça o noPositivo, solução da Legalmart e entenda quais caminhos podem existir para analisar essa situação.